
La factura simplificada es la factura que sustituye al antiguo ticket: lleva menos datos que una completa y no necesita los del cliente. Puedes hacerla si la operación no pasa de 400 euros con IVA incluido, o de 3.000 euros en comercio minorista, hostelería, peluquería, transporte de personas y otras actividades que fija el Reglamento de facturación.
Si cobras en mostrador, casi todo lo que vendes sale en factura simplificada. Aquí tienes los límites por actividad, los datos que debe llevar, qué hacer cuando un cliente quiere deducirse el IVA y cómo la saca un TPV.
Qué es una factura simplificada
Una factura simplificada identifica a quien vende, lo vendido y el importe, pero no al comprador. Es una factura válida, regulada en el artículo 7 del Reglamento de facturación (Real Decreto 1619/2012).
Desde el 1 de enero de 2013, cuando entró en vigor ese reglamento, el ticket dejó de ser un documento aparte: lo que hoy entrega una caja registradora o un TPV es una factura simplificada. El resguardo que imprime el datáfono es otra cosa: solo acredita el pago con tarjeta y no es una factura.
Cuándo puedes hacer una factura simplificada
El tope general es de 400 euros por operación, IVA incluido. En las actividades de la tabla sube a 3.000 euros, según el artículo 4 del Reglamento de facturación.
| Operación | Límite con IVA incluido |
|---|---|
| Cualquier operación | 400 € |
| Factura rectificativa | Sin límite de importe |
| Venta al por menor (a un consumidor final) | 3.000 € |
| Ventas o servicios ambulantes o a domicilio del consumidor | 3.000 € |
| Bares, restaurantes, cafeterías, salas de baile y discotecas | 3.000 € |
| Transporte de personas y sus equipajes | 3.000 € |
| Peluquería, estética, tintorería y lavandería | 3.000 € |
| Instalaciones deportivas, aparcamientos y autopistas de peaje | 3.000 € |
| Revelado y estudios de fotografía, alquiler de películas y cabinas de teléfono | 3.000 € |
La venta al por menor es la que se hace a quien compra como consumidor. Si el cliente compra para su empresa, o el producto es de uso profesional, el tope vuelve a ser de 400 euros. Fuera de la lista quedan, por ejemplo, los talleres: tienes su caso en qué debe tener un programa de facturación para taller mecánico. Tampoco vale la factura simplificada en algunas operaciones con otros países de la Unión Europea, como la venta exenta de bienes a una empresa de otro Estado miembro.
Qué datos lleva una factura simplificada
La factura simplificada lleva siete datos obligatorios:
- Número y, si la usas, serie, con numeración correlativa.
- Fecha de expedición.
- Fecha de la operación, si no coincide con la de expedición.
- NIF y nombre o razón social de quien la emite.
- Qué se vende o qué servicio se presta.
- Tipo de IVA aplicado; puedes añadir «IVA incluido».
- Importe total.
Los datos del cliente no hacen falta. Si el ticket mezcla productos con distintos tipos de IVA, hay que separar la base imponible de cada tipo. Con dos artículos, uno al 21 % y otro al 10 %, quedaría así:
| Concepto | Tipo de IVA | Base | IVA | Total |
|---|---|---|---|---|
| Artículo A | 21 % | 20,00 € | 4,20 € | 24,20 € |
| Artículo B | 10 % | 10,00 € | 1,00 € | 11,00 € |
| Total del ticket | 30,00 € | 5,20 € | 35,20 € |
Hay una regla que se pasa por alto con facilidad: si en el mismo año haces facturas simplificadas y completas, cada tipo va en su propia serie (por ejemplo, T para los tickets y F para las facturas). Las rectificativas, también en serie aparte.
Factura simplificada a empresas: cómo deducir el IVA
Una empresa o un autónomo puede deducirse el IVA de una factura simplificada si en ella constan su NIF, su domicilio y la cuota de IVA separada del precio. Si el cliente te lo pide, tienes que añadir esos datos (artículo 7.2 del Reglamento).
A esta versión se la suele llamar factura simplificada cualificada. La Agencia Tributaria recuerda que un particular también puede pedirla cuando la necesita para ejercer un derecho fiscal. Con un ticket sin esos datos, la empresa que compra no tiene un justificante válido para deducirse el IVA.
Factura simplificada, ticket y factura completa: diferencias
El ticket de hoy es la factura simplificada, así que la comparación real es con la factura completa:
| Factura simplificada | Factura completa | |
|---|---|---|
| Datos del cliente | No, salvo que una empresa los pida | Sí: nombre, NIF y domicilio |
| Límite de importe | 400 € (3.000 € en las actividades de la tabla) | Sin límite |
| IVA | Tipo aplicado; la cuota, solo si el cliente la pide | Base, tipo y cuota por separado |
| Sirve para deducir el IVA | Solo con NIF, domicilio y cuota del comprador | Sí |
| Serie | Propia, si en el año haces también facturas completas | Propia |
Si el cliente te pide después la factura completa
Si un cliente vuelve con el ticket y te pide una factura completa, puedes hacérsela en sustitución de la simplificada, y esa factura, que se suele llamar factura de canje, no cuenta como rectificativa. La condición es que el ticket original tuviera todos sus datos obligatorios (artículo 15 del Reglamento).
Conviene anotar en la factura nueva el número del ticket al que sustituye y guardar los dos documentos. Así la venta no se cuenta dos veces al cerrar la caja.
Cómo saca las facturas simplificadas un TPV
Un TPV hace la factura simplificada en cada venta: pone el número de la serie que toca, la fecha y el IVA, y la imprime mientras cobras.
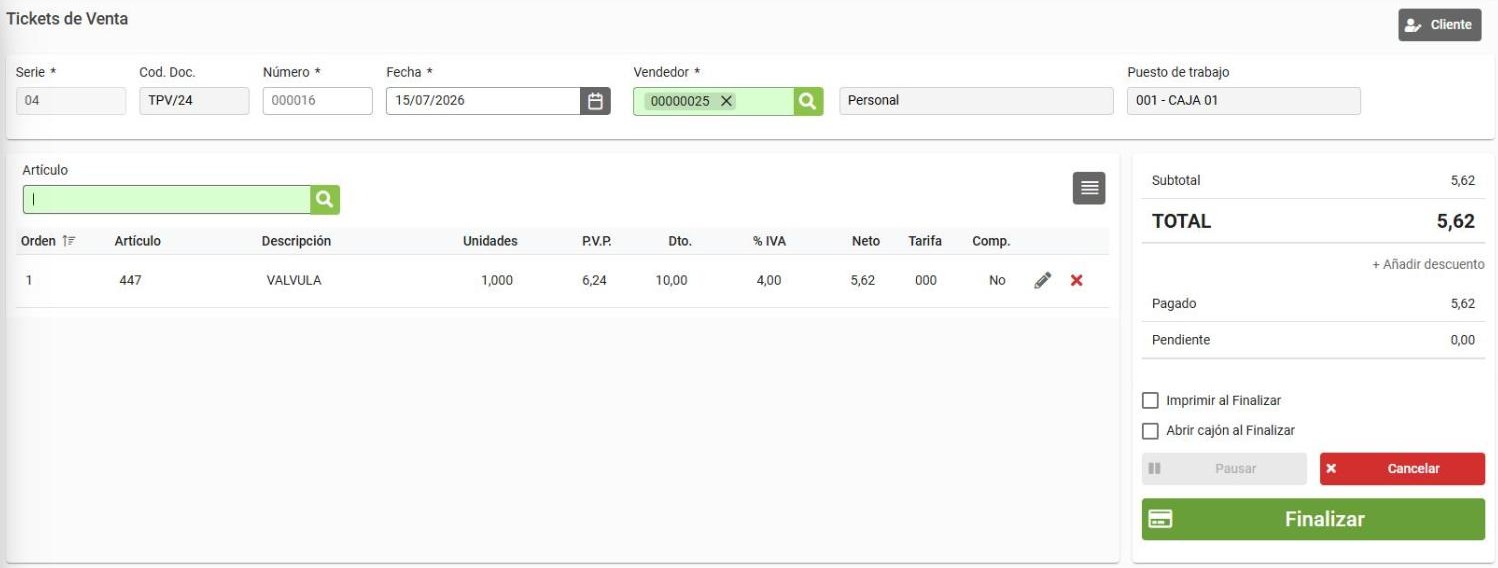
Nuestros clientes con tienda trabajan con el TPV de e-Factu, el programa de facturación en la nube que desarrollamos en Ciudad Real. Con él, la factura simplificada no da trabajo extra:
- si el cliente pide la factura completa, sale en ese momento a partir de la misma venta, sin teclearla otra vez;
- los artículos se pasan con el lector de código de barras;
- el ticket se imprime en la impresora térmica y se abre el cajón portamonedas;
- al terminar el día, el programa te da el arqueo de caja con el efectivo, la tarjeta y el Bizum por separado.
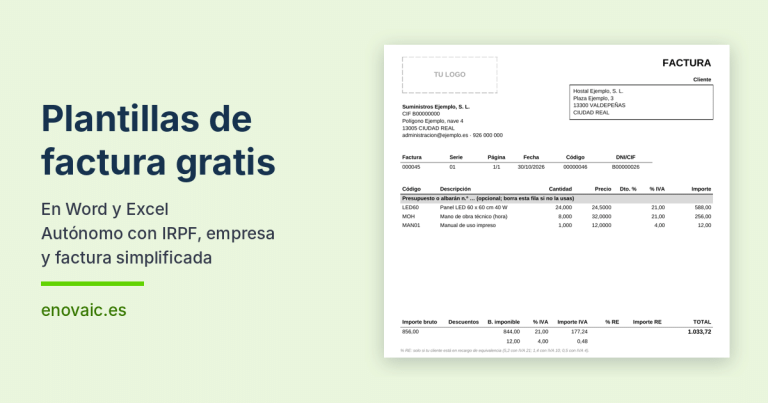
Tienes el detalle en la página del software TPV de e-Factu. Si vendes poco y prefieres hacerlas a mano, tienes una plantilla de factura simplificada gratis en Word y Excel.
Preguntas frecuentes sobre la factura simplificada
¿Las facturas simplificadas son deducibles?
Sí, si llevan el NIF y el domicilio de la empresa o el autónomo que compra y la cuota de IVA por separado. Un ticket sin esos datos no sirve para deducir el IVA.
¿Un ticket es una factura simplificada?
Sí. Desde 2013, el ticket de una caja registradora o de un TPV es una factura simplificada, con su número, su fecha y el IVA aplicado. El resguardo del datáfono no lo es: solo acredita el pago.
¿Se puede hacer factura simplificada en una venta online?
Sí, si vendes a consumidores y el pedido no pasa de 3.000 euros con IVA, porque cuenta como venta al por menor. Si compra una empresa, el límite es de 400 euros. Las ventas a consumidores de otros países de la Unión Europea tienen reglas propias: revísalo con tu asesoría.
¿Cuánto tiempo hay que guardar las facturas simplificadas?
Lo mismo que las completas: cuatro años, el plazo de prescripción de la Ley General Tributaria, y seis, que es lo que pide el Código de Comercio para la documentación del negocio.
¿Tu caja registradora no se entiende con tu facturación? Te enseñamos cómo funcionaría el TPV de e-Factu en tu comercio, en una demo presencial en Ciudad Real o por videollamada. Y para el cierre del día tienes la guía del arqueo de caja, con su plantilla.